
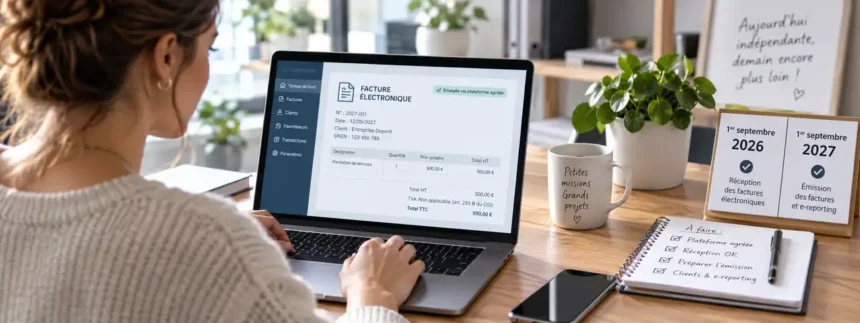
Depuis le 1er septembre 2026, la facturation électronique est devenue une réalité pour les micro-entrepreneurs : ils doivent pouvoir recevoir des factures électroniques. La seconde échéance arrivera le 1er septembre 2027, avec l’obligation d’en émettre pour les opérations concernées et, selon la clientèle, de transmettre certaines données à l’administration. Être en franchise en base de TVA ne permet pas d’échapper à la réforme : un micro-entrepreneur reste un assujetti à la TVA, même lorsqu’il ne la facture pas.
- Facturation électronique des micro-entrepreneurs : deux dates à retenir
- Depuis le 1er septembre 2026 : recevoir les factures électroniques
- À partir du 1er septembre 2027 : émettre des factures électroniques
- Même sans TVA, le micro-entrepreneur est concerné
- Clients particuliers ou étrangers : attention au e-reporting
- Comment se préparer à la facturation électronique sans attendre 2027 ?
Facturation électronique des micro-entrepreneurs : deux dates à retenir
Le calendrier est souvent source de confusion, car « obligatoire en 2026 » ne signifie pas que tous les indépendants doivent immédiatement abandonner leur système actuel d’émission de factures. Réception et émission n’entrent pas en vigueur au même moment pour les micro-entreprises.
Depuis le 1er septembre 2026 : recevoir les factures électroniques
Depuis cette date, le micro-entrepreneur doit être capable de recevoir les factures électroniques de ses fournisseurs concernés par l’obligation d’émission. En pratique, la réception passe par une plateforme agréée. Le professionnel qui n’a pas encore effectué cette démarche doit donc régulariser sa situation.
Cette obligation peut sembler secondaire à un indépendant qui reçoit peu de factures professionnelles. Elle est pourtant immédiate : attendre septembre 2027 pour s’équiper constitue une erreur, puisque cette seconde échéance concerne l’émission.
À partir du 1er septembre 2027 : émettre des factures électroniques
À compter du 1er septembre 2027, les micro-entreprises devront également pouvoir émettre leurs factures électroniques pour les opérations B2B entrant dans le champ de la réforme. Une facture électronique n’est pas simplement un PDF envoyé par e-mail : elle contient des données structurées et transite par une plateforme agréée.
Le micro-entrepreneur pourra continuer à utiliser son logiciel de facturation actuel si celui-ci est compatible et connecté au dispositif requis. Il peut également anticiper l’échéance de 2027 et commencer volontairement à émettre électroniquement avant cette date.
Même sans TVA, le micro-entrepreneur est concerné
C’est probablement le malentendu le plus fréquent. La mention « TVA non applicable » et le régime de franchise en base ne dispensent pas automatiquement de facturation électronique. L’administration fiscale précise que les assujettis non redevables de TVA, dont les micro-entrepreneurs en franchise en base, entrent bien dans le dispositif.
Il existe néanmoins des situations particulières. Certaines opérations exonérées de TVA relevant notamment des articles 261 à 261 E du CGI sont exclues des obligations d’émission et de transmission correspondantes. Il faut donc raisonner selon la nature de l’activité et de l’opération, et pas uniquement selon le régime micro-entrepreneur.
Clients particuliers ou étrangers : attention au e-reporting
La réforme ne se limite pas aux factures B2B. Lorsqu’un micro-entrepreneur travaille avec des particuliers, les opérations concernées relèvent du e-reporting, c’est-à-dire de la transmission de certaines données à l’administration. Pour un client professionnel établi hors de France, la facture n’entre généralement pas dans le circuit français du e-invoicing, mais les données de l’opération peuvent relever du e-reporting.
Pour les micro-entreprises, ce volet suit l’échéance du 1er septembre 2027. Un indépendant ayant une clientèle mixte peut donc être simultanément concerné par la facture électronique pour ses clients professionnels français et par le e-reporting pour d’autres transactions.
Comment se préparer à la facturation électronique sans attendre 2027 ?
La priorité consiste désormais à vérifier que la réception électronique, obligatoire depuis septembre 2026, fonctionne réellement, puis à préparer l’émission. Il n’est pas nécessaire de bouleverser immédiatement toute son organisation : mieux vaut cartographier ses flux de facturation et vérifier la compatibilité des outils existants.
Concrètement, un micro-entrepreneur devrait dès maintenant :
- identifier ou choisir sa plateforme agréée pour recevoir ses factures ;
- vérifier si son logiciel de facturation peut communiquer avec une plateforme agréée ;
- distinguer ses clients professionnels français, particuliers et professionnels étrangers ;
- préparer les données nécessaires aux futures factures électroniques et au e-reporting.
La réforme ajoute notamment de nouvelles données structurées, dont le SIREN du client professionnel et la catégorie de l’opération.
L’enjeu n’est donc pas simplement de remplacer le papier par un fichier numérique. Pour les micro-entrepreneurs, la facturation électronique transforme le circuit de transmission des factures et des données : réception depuis le 1er septembre 2026, puis émission et e-reporting à partir du 1er septembre 2027 selon les opérations. Anticiper permet surtout d’éviter de découvrir trop tard qu’un logiciel ou une organisation de facturation n’est pas compatible avec le nouveau dispositif.