
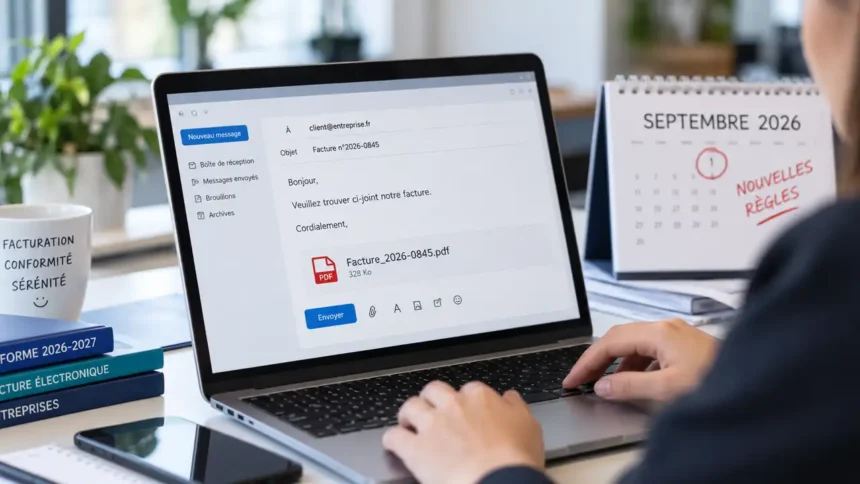
Depuis le 1er septembre 2026, envoyer une facture en PDF par email n’est pas devenu systématiquement interdit en France. Tout dépend de la taille de l’entreprise, du client facturé et de la nature de l’opération. Le changement essentiel est ailleurs : un PDF ordinaire joint à un email n’est pas une facture électronique au sens de la réforme. Pour les opérations B2B françaises entrant dans le champ de la facturation électronique, les grandes entreprises et les ETI doivent désormais émettre leurs factures via une plateforme agréée, tandis que les PME, TPE et micro-entreprises disposent encore d’une période transitoire jusqu’au 1er septembre 2027 pour l’émission. En revanche, toutes les entreprises concernées doivent déjà être capables de recevoir des factures électroniques depuis septembre 2026.
- Un PDF envoyé par email n’est pas une facture électronique conforme
- Qui peut encore envoyer ses factures PDF par email après septembre 2026 ?
- Grandes entreprises et ETI : le PDF par email ne suffit plus
- PME et micro-entreprises : une année supplémentaire pour l’émission
- Toutes les entreprises doivent déjà pouvoir recevoir des e-factures
- Email et PDF ne disparaissent pas dans toutes les situations
- Que faut-il faire concrètement depuis septembre 2026 ?
Un PDF envoyé par email n’est pas une facture électronique conforme
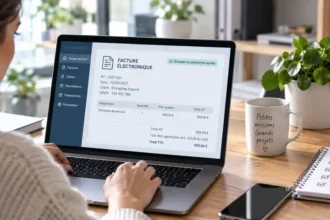
La distinction est fondamentale. Une facture électronique n’est pas simplement une facture créée sur ordinateur puis enregistrée en PDF. L’article 289 bis du Code général des impôts prévoit, pour les opérations concernées, une émission, une transmission et une réception sous forme électronique selon les normes réglementaires, avec recours à une plateforme agréée.
L’administration fiscale précise explicitement qu’une facture PDF ordinaire envoyée par email ne constitue pas une facture électronique : celle-ci doit notamment comporter un socle de données structurées et être adressée au client par l’intermédiaire d’une plateforme agréée.
Autrement dit, il faut distinguer facture dématérialisée et facture électronique conforme à la réforme.
Qui peut encore envoyer ses factures PDF par email après septembre 2026 ?
Le calendrier progressif de la réforme explique une grande partie de la confusion. Depuis le 1er septembre 2026, toutes les entreprises assujetties concernées, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques. L’obligation d’émission n’arrive toutefois pas simultanément pour toutes.
Grandes entreprises et ETI : le PDF par email ne suffit plus
Pour les grandes entreprises et entreprises de taille intermédiaire (ETI), l’obligation d’émission est entrée en vigueur le 1er septembre 2026. Pour leurs transactions B2B domestiques entrant dans le champ de l’article 289 bis du CGI, elles doivent donc utiliser le circuit réglementaire de facturation électronique.
Envoyer uniquement un PDF classique directement à l’adresse email du client ne permet donc plus de satisfaire cette obligation. La facture doit passer par une plateforme agréée, qui assure sa transmission dans le nouveau dispositif.
PME et micro-entreprises : une année supplémentaire pour l’émission
La situation est différente pour les PME et micro-entreprises. Le calendrier réglementaire reporte leur obligation d’émettre électroniquement leurs factures au 1er septembre 2027. Legifrance confirme expressément cette échéance différée.
Une TPE, une PME ou un micro-entrepreneur peut donc, pendant cette période transitoire, continuer à utiliser ses modalités habituelles d’émission lorsqu’elles restent juridiquement applicables. Mais attendre 2027 pour s’équiper peut compliquer la transition : l’entreprise doit déjà pouvoir recevoir les factures électroniques de ses fournisseurs depuis septembre 2026.
Toutes les entreprises doivent déjà pouvoir recevoir des e-factures
C’est le point souvent oublié. L’obligation de réception s’applique à toutes les entreprises concernées depuis le 1er septembre 2026, y compris les petites structures et les micro-entrepreneurs assujettis, même lorsqu’ils bénéficient de la franchise en base de TVA.
Concrètement, une petite entreprise peut donc se trouver dans une situation asymétrique : elle peut ne pas être encore soumise à l’obligation d’émission jusqu’en septembre 2027, tout en devant déjà être capable de recevoir les factures électroniques de ses fournisseurs.
Email et PDF ne disparaissent pas dans toutes les situations
La réforme ne signifie pas la disparition universelle du PDF ou de l’email. Elle vise notamment les opérations entrant dans le champ de la facturation électronique entre assujettis établis en France. Certaines opérations ne suivent donc pas exactement le même circuit et peuvent relever notamment du e-reporting.
Avant de modifier son processus, il faut donc identifier quatre éléments essentiels :
- la catégorie de l’entreprise : grande entreprise, ETI, PME ou micro-entreprise ;
- le statut du client et son lieu d’établissement ;
- la nature de l’opération facturée ;
- la date à laquelle l’obligation d’émission s’applique à l’entreprise.
Que faut-il faire concrètement depuis septembre 2026 ?
La première priorité est de ne plus considérer « PDF = facture électronique ». Une entreprise doit vérifier son calendrier d’émission et disposer du dispositif nécessaire à la réception. Les entreprises soumises à l’obligation d’émission doivent passer par une plateforme agréée ; l’administration publie d’ailleurs la liste des opérateurs répondant aux conditions réglementaires.
Pour une PME ou une micro-entreprise, le 1er septembre 2027 constitue l’échéance déterminante pour l’émission. Continuer temporairement à envoyer certains PDF par email ne dispense donc pas de préparer dès maintenant la bascule. Pour une grande entreprise ou une ETI concernée, cette bascule a déjà eu lieu depuis le 1er septembre 2026.
La réponse à la question « peut-on encore envoyer une facture PDF par email ? » est donc oui dans certaines situations, mais plus comme solution générale. Depuis septembre 2026, le PDF joint à un email ne répond pas, à lui seul, aux exigences de la facturation électronique lorsque celle-ci est devenue obligatoire.