
Créer une entreprise en France est devenu administrativement plus accessible, mais la réussite d’un projet ne se joue pas au moment de l’immatriculation. Elle se prépare bien avant : validation du besoin client, étude de marché, modèle économique, prévisionnel financier, financement, choix du statut juridique, fiscalité et protection du dirigeant doivent être traités dans le bon ordre. En 2025, 1 165 800 entreprises ont été créées en France, un nouveau record selon l’Insee, dont 758 600 sous le régime du micro-entrepreneur. Cette dynamique ne doit toutefois pas faire oublier l’essentiel : ouvrir une entreprise est une formalité ; construire une activité capable de générer durablement du chiffre d’affaires en est une autre. Ce guide de création d’entreprise détaille donc le parcours complet, depuis l’idée jusqu’aux premiers mois d’exploitation, avec les décisions qui méritent réellement l’attention du créateur.
- 1. Commencer par valider le projet avant de créer l’entreprise
- 2. Faire une étude de marché qui aide réellement à décider
- 3. Construire un modèle économique avant le business plan
- 4. Faire un business plan et un prévisionnel financier crédibles
- Calculer son chiffre d’affaires à partir du terrain
- Identifier le point mort
- Prévoir plusieurs scénarios
- Distinguer rentabilité et trésorerie
- 5. Comment choisir le statut juridique de son entreprise ?
- 6. Trouver le financement nécessaire au lancement
- 7. Réaliser les formalités de création dans le bon ordre
- 8. Préparer les obligations qui commencent après l’immatriculation
- 9. Trouver les premiers clients avant de chercher à tout perfectionner
- 10. Les erreurs les plus coûteuses lors d’une création d’entreprise
- 11. Quelle est la bonne méthode pour créer son entreprise ?
- Créer une entreprise : la réussite commence avant l’immatriculation
1. Commencer par valider le projet avant de créer l’entreprise
La première erreur consiste à confondre une idée avec un projet entrepreneurial. Une idée peut être séduisante sans répondre à une demande solvable. À l’inverse, une activité assez classique peut devenir rentable si elle résout précisément un problème, s’adresse au bon segment de clientèle et adopte un modèle économique cohérent.
Avant les démarches administratives, il faut donc pouvoir expliquer simplement ce que l’entreprise vend, à qui, pourquoi le client achèterait cette offre plutôt qu’une autre et comment l’activité gagnera de l’argent. Cette réflexion est d’autant plus importante que certaines activités sont réglementées et peuvent nécessiter un diplôme, une qualification, une autorisation ou le respect de conditions particulières. L’INPI recommande d’ailleurs de vérifier ces éléments avant même d’engager la formalité de création.
Il faut également confronter le projet à la situation personnelle du futur dirigeant. Un entrepreneur disposant de douze mois d’épargne n’aborde pas son lancement comme une personne devant se verser immédiatement 2 000 euros par mois. De même, une activité complémentaire exercée seul ne justifie pas nécessairement la même structure qu’un projet destiné à recruter, accueillir des investisseurs ou associer plusieurs fondateurs.
Le bon statut juridique vient après cette réflexion, pas avant. Choisir une SASU ou une micro-entreprise parce qu’un proche utilise cette structure revient à partir de la solution avant d’avoir défini le problème.
2. Faire une étude de marché qui aide réellement à décider
Une étude de marché ne consiste pas à accumuler des statistiques sur un secteur. Elle doit permettre de vérifier qu’il existe des clients accessibles, capables et disposés à payer le prix nécessaire à la rentabilité du projet. Service Public distingue quatre dimensions : l’offre, la demande, l’environnement et la stratégie commerciale.
Une bonne analyse combine donc des données générales avec une enquête de terrain. Les statistiques de l’Insee, les fédérations professionnelles ou les études sectorielles permettent de mesurer un marché. Elles ne disent cependant pas automatiquement pourquoi un client choisira votre entreprise.
Il faut parler à des prospects, observer les concurrents, comparer les prix, analyser les avis clients, comprendre les circuits de vente et, lorsque cela est possible, tester l’offre avant d’investir lourdement. Un consultant peut par exemple chercher ses premiers prospects avant de financer un site complexe. Un commerçant peut tester une gamme sur un marché ou en ligne avant de signer un bail coûteux.
L’étude doit notamment permettre de répondre à quelques questions décisives :
- Qui est le client prioritaire, et quel problème cherche-t-il réellement à résoudre ?
- Combien est-il prêt à payer, à quelle fréquence et selon quel processus de décision ?
- Quels concurrents répondent déjà à ce besoin, directement ou indirectement ?
- Quel volume de ventes réaliste peut être atteint pendant les 6 à 12 premiers mois ?
- Quel avantage concret permettra d’être choisi : prix, expertise, proximité, rapidité, expérience, spécialisation ou innovation ?
L’objectif n’est pas de démontrer coûte que coûte que l’idée est bonne. Une étude de marché utile doit aussi pouvoir conduire à modifier le projet, changer de cible ou renoncer avant d’avoir engagé trop d’argent.
3. Construire un modèle économique avant le business plan
L’étude de marché vérifie l’existence d’une opportunité. Le business model explique comment l’entreprise va transformer cette opportunité en revenus puis, idéalement, en bénéfices.
Cette distinction est essentielle. Deux entreprises peuvent vendre exactement le même service avec des modèles économiques radicalement différents : vente ponctuelle, abonnement, commission, licence, forfait mensuel, facturation à l’heure ou rémunération à la performance. Le modèle choisi influence les marges, la trésorerie, le besoin en financement et la capacité de croissance.
Il faut notamment déterminer le prix de vente, le coût nécessaire pour produire ou délivrer l’offre, les frais fixes, les dépenses commerciales et le délai d’encaissement. Le chiffre d’affaires n’est jamais le revenu personnel du dirigeant. Entre l’argent facturé aux clients et ce qu’il peut réellement conserver interviennent les achats, charges, cotisations sociales, taxes, impôts, investissements et besoins de trésorerie.
Cette mécanique doit être comprise avant de choisir un statut. Une activité avec très peu de dépenses n’a pas les mêmes besoins fiscaux qu’un commerce réalisant des investissements importants. De même, un entrepreneur qui souhaite réinvestir une partie importante de ses bénéfices peut rechercher une organisation différente de celui qui veut tirer rapidement un revenu de son activité.
4. Faire un business plan et un prévisionnel financier crédibles
Le business plan formalise le projet et traduit les hypothèses commerciales en données économiques. Service Public le présente comme un document destiné notamment à convaincre banques et investisseurs et insiste sur la nécessité de construire des prévisions chiffrées réalistes à partir du terrain.
Il ne faut donc pas commencer par remplir un modèle Excel avec un chiffre d’affaires arbitraire. Le raisonnement doit fonctionner dans l’autre sens : combien de clients peut-on réellement obtenir ? Pour quel panier moyen ? Avec quelle fréquence d’achat ? À partir de quel mois ?
Un prévisionnel sérieux estime ensuite les charges fixes et variables, les investissements, le besoin en fonds de roulement et la trésorerie. Cette dernière mérite une vigilance particulière. Une entreprise rentable sur le papier peut manquer de liquidités. C’est notamment le cas lorsqu’elle doit payer ses fournisseurs, son stock ou ses salariés avant d’être réglée par ses clients.
Calculer son chiffre d’affaires à partir du terrain
Une prévision crédible doit pouvoir être expliquée. Pour un consultant facturant 600 euros par jour, prévoir 100 000 euros de chiffre d’affaires suppose environ 167 journées facturées. Il faut alors se demander si ce volume reste réaliste après avoir intégré la prospection, l’administration, les congés et les périodes sans mission.
Pour un commerce, le raisonnement peut partir du nombre de visiteurs, du taux de transformation et du panier moyen. Pour un logiciel SaaS, on raisonnera plutôt en nombre d’abonnés, prix moyen, acquisition et résiliation.
Chaque ligne importante du chiffre d’affaires doit avoir une hypothèse identifiable. C’est ce qui transforme une ambition en prévision.
Identifier le point mort
Le seuil de rentabilité correspond au niveau d’activité à partir duquel les recettes couvrent les charges. Le connaître permet de traduire un objectif financier en objectif commercial.
Dire « il faut atteindre 8 000 euros de chiffre d’affaires mensuel » est moins utile que savoir qu’il faut signer, par exemple, huit contrats à 1 000 euros. Le dirigeant peut alors comparer ce besoin avec la taille de son marché et sa capacité commerciale.
Si le seuil paraît impossible à atteindre, il faut agir sur le modèle : augmenter les prix, réduire les coûts, modifier l’offre ou revoir le canal de distribution.
Prévoir plusieurs scénarios
Un business plan limité à un scénario idéal donne une vision trompeuse. Il est préférable de construire au minimum un scénario prudent, un scénario central et un scénario plus favorable.
L’intérêt du scénario prudent est considérable. Il permet de répondre à une question simple : que se passe-t-il si les ventes arrivent trois mois plus tard que prévu ou si elles sont inférieures de 20 % aux attentes ?
Cette approche permet notamment de dimensionner une réserve de trésorerie et d’éviter qu’un retard commercial prévisible devienne une crise financière.
Distinguer rentabilité et trésorerie
Une vente enregistrée comptablement ne signifie pas nécessairement que l’argent est déjà disponible sur le compte bancaire. Les délais de règlement créent un décalage qui peut devenir critique dans certaines activités B2B.
À l’inverse, un emprunt améliore momentanément la trésorerie mais ne constitue pas du chiffre d’affaires. Cette distinction paraît élémentaire ; elle explique pourtant de nombreuses difficultés de jeunes entreprises.
Le plan de trésorerie doit donc être suivi mois par mois, particulièrement pendant la première année.
5. Comment choisir le statut juridique de son entreprise ?
Le meilleur statut juridique n’existe pas dans l’absolu. Il existe seulement une structure plus ou moins adaptée à un projet. Service Public rappelle que ce choix détermine notamment les obligations fiscales et sociales ainsi que certaines règles concernant la responsabilité et le fonctionnement de l’entreprise.
Pour entreprendre seul, les principales options comprennent l’entreprise individuelle, éventuellement sous le régime de la micro-entreprise, l’EURL et la SASU. À plusieurs, les créateurs s’orientent notamment vers la SARL ou la SAS, sans exclure d’autres structures correspondant à des besoins particuliers.
La micro-entreprise n’est d’ailleurs pas une forme de société autonome : il s’agit d’un régime simplifié applicable à l’entreprise individuelle sous certaines conditions.
En 2026, les plafonds du régime micro ont été revalorisés. Ils atteignent notamment 203 100 euros de chiffre d’affaires annuel hors taxes pour les activités de vente de marchandises et certaines activités d’hébergement et 83 600 euros pour les prestations de services et professions libérales. Attention toutefois : ces plafonds ne doivent pas être confondus avec les seuils de franchise en base de TVA, qui suivent leurs propres règles.
Cette distinction est importante : être micro-entrepreneur ne signifie pas nécessairement être exonéré de TVA.
Le choix doit être effectué en fonction du chiffre d’affaires envisagé, des dépenses professionnelles, du besoin de protection sociale, de la rémunération souhaitée, de la fiscalité, de l’arrivée éventuelle d’associés ou d’investisseurs et de la gouvernance recherchée. Le comparateur officiel de l’Urssaf peut fournir des simulations utiles, tout en précisant que ses résultats restent indicatifs et ne remplacent pas l’analyse de la situation particulière du créateur.
6. Trouver le financement nécessaire au lancement
Le besoin financier ne correspond pas seulement au prix du matériel nécessaire le jour de l’ouverture. Il faut financer l’investissement initial et la période pendant laquelle l’entreprise n’a pas encore atteint son rythme de croisière.
Le plan de financement doit donc intégrer les équipements, stocks, dépôt de garantie éventuel, frais juridiques, logiciels, communication, assurances, site internet et trésorerie de départ. Une marge de sécurité est particulièrement utile lorsque les ventes sont incertaines.
Les ressources peuvent combiner apport personnel, compte courant d’associé, emprunt bancaire, prêt d’honneur, financement participatif, investisseurs et différents dispositifs publics ou locaux. La solution dépend du projet : une activité indépendante nécessitant un ordinateur n’a évidemment pas les mêmes besoins qu’un restaurant ou une entreprise industrielle.
Pour les demandeurs d’emploi, les dispositifs Acre, ARE et ARCE doivent être étudiés avant de prendre certaines décisions. En 2026, France Travail indique notamment que l’ARCE permet, sous conditions, de recevoir 60 % des droits ARE restant à verser sous forme de capital, tandis que le maintien de l’ARE fonctionne selon un mécanisme différent. Les deux options ne répondent pas au même besoin : le capital peut faciliter un investissement initial, alors que le maintien d’une allocation peut contribuer à sécuriser les revenus pendant la montée en puissance de l’activité.
Autre changement à connaître : depuis le 1er janvier 2026, la demande d’Acre doit être effectuée auprès de l’Urssaf dans les 60 jours suivant le début de l’activité pour les personnes éligibles. Une ancienne information indiquant que l’aide est automatiquement attribuée peut donc conduire à manquer une démarche importante.
7. Réaliser les formalités de création dans le bon ordre
Une fois le projet validé, financé et juridiquement structuré, vient l’immatriculation. Les démarches de création passent par le guichet unique des formalités des entreprises, opéré par l’INPI. L’INPI précise que la demande de création est réalisée en ligne via sa plateforme e-procédures.
Pour une entreprise individuelle, la procédure est relativement légère. Service Public indique que la demande d’immatriculation peut être déposée au plus tôt un mois avant le début de l’activité ou, au plus tard, dans les quinze jours suivant son démarrage.
Créer une société demande davantage de préparation. Il faut notamment choisir sa dénomination, fixer son siège social, constituer et déposer le capital lorsque la structure l’exige, nommer le dirigeant, rédiger les statuts et accomplir les mesures de publicité requises avant ou parallèlement à l’immatriculation selon la formalité concernée.
La rédaction des statuts ne doit pas être considérée comme une simple formalité. Ils organisent le fonctionnement de la société, précisent notamment sa forme, son objet, son siège, son capital et sa durée et encadrent les relations entre associés. Pour une SAS comptant plusieurs associés ou un projet avec investisseurs, une rédaction standard peut rapidement montrer ses limites : gouvernance, cession des titres et pouvoirs des dirigeants méritent une véritable réflexion juridique.
Après validation de la formalité, les informations sont inscrites au Registre national des entreprises (RNE) et transmises notamment à l’administration fiscale et à l’Urssaf.
8. Préparer les obligations qui commencent après l’immatriculation
Recevoir son numéro Siren ne signifie pas que toutes les démarches sont terminées. Le lancement opérationnel commence précisément à ce moment-là.
Il faut mettre en place la facturation et la comptabilité adaptées au régime choisi, organiser le suivi des encaissements, sécuriser les contrats et conditions générales lorsque l’activité l’exige et vérifier les assurances nécessaires.
L’assurance professionnelle n’est pas systématiquement obligatoire, mais elle peut le devenir en fonction de l’activité ou des biens utilisés. Service Public rappelle par exemple que les véhicules utilisés par une société doivent être assurés et que certaines professions sont soumises à des obligations spécifiques.
La question bancaire dépend elle aussi de la structure et de l’activité. Pour un entrepreneur individuel, un compte bancaire dédié permet de séparer les opérations professionnelles des dépenses personnelles ; Service Public précise notamment l’existence d’obligations particulières pour l’activité commerciale. Dans la pratique, séparer les flux reste de toute façon une règle de gestion saine : cela simplifie le pilotage et la comptabilité.
Il ne faut pas non plus oublier la cotisation foncière des entreprises (CFE). Elle peut concerner sociétés, entrepreneurs individuels et micro-entrepreneurs. Une entreprise bénéficie d’une exonération l’année de sa création jusqu’au 31 décembre, mais une déclaration initiale 1447-C-SD doit notamment être réalisée dans les conditions prévues par l’administration. Attendre le premier avis de CFE pour découvrir cet impôt constitue une erreur fréquente de budgétisation.
9. Trouver les premiers clients avant de chercher à tout perfectionner
Le véritable test d’une création d’entreprise n’est pas l’immatriculation mais la première vente rentable et reproductible.
De nombreux créateurs consacrent énormément d’énergie au logo, au nom, aux cartes de visite ou au site internet tout en reportant la prospection. Ces éléments peuvent être nécessaires, mais ils ne remplacent jamais une stratégie commerciale.
Avant le lancement, il faut savoir comment les premiers prospects seront atteints : référencement naturel, publicité, prospection téléphonique, LinkedIn, réseau professionnel, partenaires, marketplace, boutique physique, recommandations ou appels d’offres. Chaque canal possède un coût et un délai avant de produire des résultats.
Le bon indicateur n’est donc pas seulement le chiffre d’affaires. Il faut observer le nombre de prospects obtenus, le taux de conversion, le panier moyen, la marge, le délai d’encaissement et, pour les activités récurrentes, la fidélisation.
Cette approche évite une confusion classique : une entreprise qui vend beaucoup mais perd de l’argent à chaque vente n’a pas encore trouvé un modèle viable.
10. Les erreurs les plus coûteuses lors d’une création d’entreprise
Les difficultés de lancement viennent rarement d’une seule mauvaise décision spectaculaire. Elles résultent plus souvent d’une succession de petites hypothèses non vérifiées.
Choisir le statut juridique trop tôt en est une. Sous-estimer le besoin de trésorerie en est une autre. On peut également citer la fixation d’un prix à partir des tarifs des concurrents sans calculer ses propres coûts, la signature prématurée d’un bail, l’embauche avant la validation du volume d’activité ou encore la confusion entre chiffre d’affaires et revenu disponible.
Une autre erreur consiste à considérer les aides publiques comme le cœur du modèle économique. Une aide peut faciliter le démarrage ; elle ne transforme pas une offre sans clients en entreprise rentable. Le projet doit pouvoir fonctionner grâce à son activité économique.
Enfin, il faut éviter de rechercher une certitude impossible avant de démarrer. Une étude de marché réduit l’incertitude mais ne la supprime pas. Le rôle du créateur consiste à identifier les hypothèses les plus risquées puis à les tester avec le moins de temps et de capital possible.
11. Quelle est la bonne méthode pour créer son entreprise ?
La meilleure méthode consiste à avancer dans un ordre qui permet à chaque décision de reposer sur les informations obtenues à l’étape précédente. L’administration arrive relativement tard dans ce parcours.
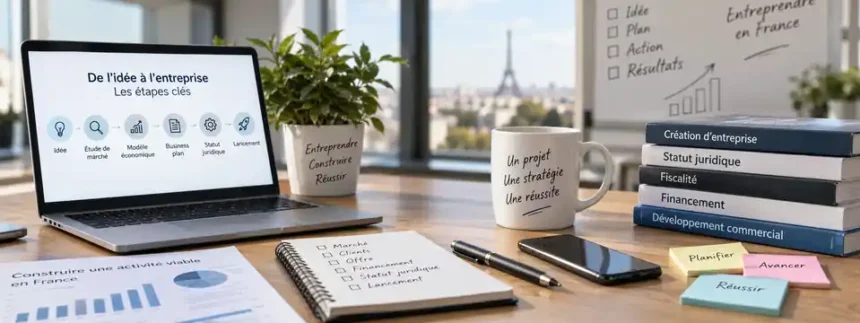
On peut résumer la logique ainsi : valider un problème client, tester l’offre, étudier le marché, construire le modèle économique, chiffrer le projet, déterminer le financement nécessaire, choisir la structure juridique et fiscale, accomplir les formalités puis piloter intensivement les premiers mois.
Cet ordre permet notamment d’éviter de créer une société complexe avant de savoir si le marché existe ou de choisir un régime fiscal sans connaître la structure des charges futures.
L’accompagnement peut aussi avoir une vraie valeur. CCI, chambres de métiers, réseaux spécialisés, experts-comptables, avocats, France Travail ou structures d’accompagnement peuvent intervenir selon le projet. L’enjeu n’est pas de déléguer les décisions : il est de faire vérifier les décisions dont une erreur pourrait avoir des conséquences juridiques, fiscales ou financières importantes.
Créer une entreprise : la réussite commence avant l’immatriculation
Un bon guide de création d’entreprise ne devrait pas se limiter à expliquer comment obtenir un numéro Siren. La démarche essentielle consiste à transformer une idée en activité économiquement défendable : identifier un besoin, rencontrer des clients, vérifier le marché, construire une offre, calculer sa rentabilité, anticiper sa trésorerie et seulement ensuite choisir la structure qui servira ce projet.
La France n’a jamais enregistré autant de créations qu’en 2025, avec 1,165 million de nouvelles entreprises selon l’Insee. Mais la simplicité croissante des formalités ne réduit pas l’importance des décisions prises en amont. Le meilleur réflexe avant de créer son entreprise est donc de tester les hypothèses économiques avant d’engager des coûts difficiles à annuler. Une immatriculation peut être rapide ; bâtir une entreprise viable demande surtout de savoir qui achètera, à quel prix, avec quelle marge et pendant combien de temps.