
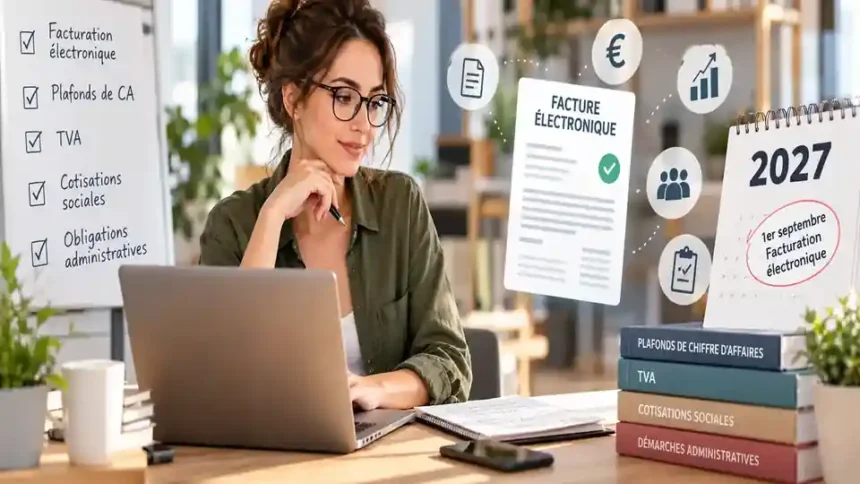
L’année 2027 marque un tournant pour les auto-entrepreneurs, principalement avec la généralisation de la facturation électronique au 1er septembre. Plafonds de chiffre d’affaires, TVA, cotisations sociales et obligations administratives méritent également une attention particulière. Certaines règles sont déjà connues, tandis que d’éventuelles mesures fiscales dépendront des textes adoptés pour 2027. Voici les changements confirmés, les seuils à surveiller et les démarches à anticiper pour préserver la rentabilité de votre micro-entreprise.
- Facturation électronique : le principal changement pour les auto-entrepreneurs en 2027
- Les factures entre professionnels
- Les prestations destinées aux particuliers
- Le choix d’un logiciel de facturation
- Quels plafonds de chiffre d’affaires pour les auto-entrepreneurs en 2027 ?
- TVA en 2027 : quels changements faut-il anticiper ?
- Cotisations sociales et fiscalité : que faut-il surveiller ?
- Comment préparer sa micro-entreprise aux changements de 2027 ?
Facturation électronique : le principal changement pour les auto-entrepreneurs en 2027
À partir du 1er septembre 2027, les micro-entrepreneurs devront émettre leurs factures électroniques pour les opérations concernées entre professionnels établis en France et assujettis à la TVA.
Cette réforme concerne également les indépendants bénéficiant de la franchise en base de TVA. Contrairement à une idée répandue, ne pas facturer cette taxe ne dispense pas automatiquement des nouvelles obligations.
Trois situations doivent être distinguées pour comprendre les conséquences pratiques de cette réforme.
Les factures entre professionnels
Un consultant indépendant facturant une entreprise française devra utiliser un dispositif de facturation électronique conforme.
Un simple PDF envoyé par courrier électronique ne suffira plus. Les factures devront transiter par une plateforme agréée, directement ou au moyen d’un logiciel compatible.
Les prestations destinées aux particuliers
Les ventes aux particuliers ne relèvent pas de la même obligation de facturation électronique.
En revanche, les auto-entrepreneurs concernés devront transmettre certaines informations à l’administration fiscale grâce au e-reporting.
Ce dispositif permettra notamment de communiquer les données relatives aux transactions qui ne passent pas par la facturation électronique.
Le choix d’un logiciel de facturation
Les indépendants devront vérifier la compatibilité de leurs outils avec les nouvelles exigences.
Une solution adaptée devra notamment permettre l’émission, la réception et le suivi des factures.
L’obligation de réception étant entrée en vigueur le 1er septembre 2026, attendre septembre 2027 pour s’équiper serait une erreur.
Ces règles sont détaillées sur Service-Public Entreprendre.
Quels plafonds de chiffre d’affaires pour les auto-entrepreneurs en 2027 ?
Les plafonds du régime micro-entrepreneur ont été revalorisés en 2026.
Les seuils applicables sont notamment :
- 203 100 € pour les activités commerciales et certaines activités d’hébergement.
- 83 600 € pour les prestations de services commerciales ou libérales.
- 203 100 € au total, dont 83 600 € maximum pour les services, en cas d’activité mixte.
Ces montants constituent les références du régime pour la période 2026-2028, sous réserve d’éventuelles modifications législatives.
Attention : dépasser un plafond pendant une seule année n’entraîne pas automatiquement la sortie du régime. Le dépassement doit normalement intervenir deux années consécutives.
Les activités particulières, notamment certaines locations touristiques, obéissent à des règles spécifiques.
TVA en 2027 : quels changements faut-il anticiper ?
La franchise en base de TVA reste distincte des plafonds permettant de conserver le régime de la micro-entreprise.
Selon les règles actuellement applicables, les principaux seuils sont de 85 000 € pour les ventes et 37 500 € pour les prestations de services, avec des seuils majorés respectifs de 93 500 € et 41 250 €.
Un entrepreneur peut donc conserver son régime micro-fiscal tout en devenant redevable de la TVA.
Cette distinction est essentielle pour établir ses tarifs : le passage à la TVA peut modifier la marge commerciale, particulièrement lorsque les clients sont des particuliers.
Toute évolution annoncée pour 2027 devra être vérifiée dans les textes définitifs.
Cotisations sociales et fiscalité : que faut-il surveiller ?
Les cotisations sociales restent calculées principalement sur le chiffre d’affaires encaissé, selon la catégorie professionnelle.
Le taux applicable dépend notamment de la nature commerciale, artisanale ou libérale de l’activité.
Pour 2027, il convient de distinguer les évolutions déjà programmées des mesures susceptibles d’être introduites par la prochaine loi de financement de la Sécurité sociale.
Les indépendants devront également surveiller les conditions du versement libératoire de l’impôt sur le revenu et leur éventuelle éligibilité aux dispositifs d’exonération.
Comment préparer sa micro-entreprise aux changements de 2027 ?
La priorité consiste à anticiper la transition numérique sans négliger les conséquences financières.
Un auto-entrepreneur devrait notamment vérifier ses plafonds, actualiser ses prévisions de trésorerie et contrôler son logiciel de facturation.
Il est également recommandé de comparer les coûts des plateformes agréées et de vérifier leurs fonctionnalités.
Le véritable enjeu de 2027 sera de concilier simplicité administrative, conformité fiscale et rentabilité. Les indépendants qui anticiperont ces changements limiteront les risques d’erreurs et pourront se concentrer davantage sur le développement de leur activité.